Domain hochladen24.de kaufen?
Wir ziehen mit dem Projekt
hochladen24.de um.
Sind Sie am Kauf der Domain
hochladen24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hochladen24.de kaufen?
Sind Bewirtungskosten Werbungskosten?
Sind Bewirtungskosten Werbungskosten? Diese Frage hängt davon ab, in welchem Kontext die Bewirtungskosten entstanden sind. In der Regel können Bewirtungskosten als Betriebsausgaben geltend gemacht werden, wenn sie beruflich veranlasst sind. Das bedeutet, dass sie im Zusammenhang mit der Einkommenserzielung stehen müssen. Allerdings gibt es bestimmte Einschränkungen und Voraussetzungen, die erfüllt sein müssen, damit Bewirtungskosten steuerlich absetzbar sind. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass Bewirtungskosten als Werbungskosten geltend gemacht werden können. **
Sind belegte Brötchen Bewirtungskosten?
Sind belegte Brötchen Bewirtungskosten? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Kontext, in dem die Brötchen angeboten werden. In der Regel gelten Bewirtungskosten als Ausgaben für die Verpflegung von Geschäftspartnern oder Mitarbeitern während geschäftlicher Treffen. Wenn die belegten Brötchen also im Rahmen einer geschäftlichen Veranstaltung oder eines Meetings angeboten werden, könnten sie als Bewirtungskosten betrachtet werden. Es ist jedoch wichtig, die jeweiligen steuerlichen Vorschriften und Richtlinien zu beachten, um sicherzustellen, dass die Kosten korrekt abgerechnet werden. Es empfiehlt sich daher, im Zweifelsfall einen Steuerberater oder Experten zu konsultieren, um eine genaue Einschätzung zu erhalten. **

Ähnliche Suchbegriffe für Bewirtungskosten
Top-Angebote
Produkte zum Begriff Bewirtungskosten:
-
Wissen speichern, Wissen ordnen, Wissen übertragen, Fachbücher von Bettina SchöllerWissen über die Welt ist während des Mittelalters entweder in Karten oder in Texten festgehalten worden. Welche Rolle spielten diese unterschiedlichen Möglichkeiten der Aufzeichnung bei der Speicherung von Wissen? Welche Verfahren der Wissensordnung nutzten die Autoren und auf welche Weise zirkulierte Wissen zwischen den beiden Formen der Darstellung? Ausgehend von der berühmten, nach 1262 entstandenen Londoner Psalterkarte, die hier neu editorisch erfasst ist, werden Karten und Texte des Hochmittelalters vergleichend untersucht. Besonderes Augenmerk gilt der Descriptio Mappe Mundi Hugos von St. Viktor, deren inhaltliche Nähe zur Psalterkarte erstmals aufgezeigt wird. Mit einbezogen werden zudem die berühmten Weltkarten aus Ebstorf und Hereford sowie die wenig bekannte Lambethkarte. Die Studie begreift geografische Wissensträger als reflektierte Formen der Darstellung.52,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Arzneistoffe richtig austauschenArzneistoffe richtig austauschen , Im Fall der Nichtverfügbarkeit eines verordneten Arzneimittels erfolgt zunächst die Prüfung auf wirkstoffgleiche Alternativen. Sind keine wirkstoffgleichen Präparate verfügbar oder lieferbar, sind Apotheken gefordert, nach Rücksprache mit dem verordnenden Arzt, den Patienten auf ein pharmakologisch-therapeutisch vergleichbares Arzneimittel umzustellen (Aut-simile-Substitution). Vor einer Umstellung eines Patienten auf einen alternativen Wirkstoff ist es notwendig, zunächst die Dosisäquivalenz zum bisherigen Arzneimittel abzuschätzen. Als Hilfestellung veröffentlicht die Arzneimittelkommission der Deutschen Apotheker (AMK) entsprechende Vergleichstabellen zu Äquivalenz- bzw. Tagesdosen zu versorgungsrelevanten Wirkstoffklassen bzw. Indikationsgebieten. Die ergänzenden Steckbriefe enthalten weiterführende Informationen zu den jeweiligen Wirkstoffklassen sowie Fallbeispiele. Neben der begrenzten Eignung von Darreichungsformen und Wirkstärken, erfordert die Arzneimittelversorgung von Kindern differenzierte Dosierungsschemata nach Alter bzw. Gewicht. Die Angaben für Kinder wurden daher ergänzend aufgeführt - z. B. für H1-Antihistaminika - oder in separaten Tabellen übersichtlich aufbereitet. Dieses Buch dient dem pharmazeutischen Personal als Entscheidungshilfe, um unter Berücksichtigung patientenindividueller Begleitumstände pharmakologisch-therapeutisch vertretbare Alternativen zu finden und diese dem verordnenden Arzt vorzuschlagen. Außerdem können die Tabellen von Ärzten zur Therapieumstellung genutzt werden. Die Herausgeber sind Nina Griese-Mammen, Uta Müller, André Said und Martin Schulz. Die drei Erstgenannten sind Mitarbeiter des Geschäftsbereichs Arzneimittel der ABDA - Bundesvereinigung Deutscher Apothekerverbände e. V., den Martin Schulz als Geschäftsführer leitet. Prof. Dr. Martin Schulz ist zusätzlich Vorsitzender der AMK. Dr. Nina Griese-Mammen leitet die Abteilung Wissenschaftliche Evaluation, Dr. Uta Müller die Abteilung Wissenschaftliche Entwicklung und Dr. André Said die Geschäftsstelle der AMK im Geschäftsbereich Arzneimittel. , Sonstige > Autopflege & Aufbereitung , Erscheinungsjahr: 20211008, Produktform: Kartoniert, Beilage: Sprialbindung, Titel der Reihe: Govi##, Redaktion: Griese-Mammen, Nina~Müller, Uta~Said, André~Schulz, Martin, Seitenzahl/Blattzahl: 136, Keyword: Arzneimittel; Arzneistoffe; Austausch; Aut-simile-Substitution; Darreichungsformen; Dosierungsschemata; Dosisäquivalenz; Govi; Indikationsgebiet; Kinder; Pädiatrie; Tagesdosen; Therapieumstellung; Wirkstoffklassen; pharmakologisch; therapeutisch; Äquivalenzdosen, Fachschema: Arznei / Arzneimittellehre~Pharmakologie, Fachkategorie: Pharmakologie, Warengruppe: HC/Pharmazie/Pharmakologie/Toxikologie, Fachkategorie: Pharmazie, Apotheke, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Govi Verlag, Verlag: Govi Verlag, Verlag: Avoxa - Mediengruppe Deutscher Apotheker GmbH, Länge: 297, Breite: 217, Höhe: 12, Gewicht: 422, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, eBook EAN: 9783774115774, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,31,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unternehmenswissen sichern, erweitern und übertragen, Taschenbuch von Colline Unterhalt, GRIN, 978-3-656-53541-6Unternehmenswissen Sichern, Erweitern Und Übertragen, Taschenbuch Von Colline Unterhalt, Grin, 978-3-656-53541-6, Seitenanzahl: 6024,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unternehmenswissen sichern, erweitern und übertragen: Wissensmanagement im demografischen Wandel, Taschenbuch von Colline Unterhalt, Bachelor + MasterUnternehmenswissen Sichern, Erweitern Und Übertragen: Wissensmanagement Im Demografischen Wandel, Taschenbuch Von Colline Unterhalt, Bachelor + Master Publishing, 978-3-95684-090-6, Seitenanzahl: 6024,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind abzugsfähige Bewirtungskosten?
Abzugsfähige Bewirtungskosten sind Ausgaben, die im Rahmen einer geschäftlichen Tätigkeit für die Bewirtung von Geschäftspartnern oder Kunden anfallen. Dazu gehören beispielsweise Kosten für Restaurantbesuche, Geschäftsessen oder Firmenveranstaltungen. Diese Kosten können unter bestimmten Voraussetzungen steuerlich geltend gemacht werden, um die Einkommenssteuerlast zu reduzieren. Es ist wichtig, dass die Bewirtungskosten angemessen und nachvollziehbar dokumentiert werden, um sie steuerlich absetzen zu können. Es gelten jedoch bestimmte Einschränkungen und Höchstgrenzen für abzugsfähige Bewirtungskosten, die je nach Land und Steuergesetzgebung variieren können. **
-
Was fällt unter Bewirtungskosten?
Was fällt unter Bewirtungskosten? Bewirtungskosten sind Ausgaben, die für die Bewirtung von Geschäftspartnern, Kunden oder Mitarbeitern anfallen. Dazu gehören beispielsweise Kosten für Geschäftsessen, Getränke, Veranstaltungen oder Firmenfeiern. Diese Kosten können in der Regel steuerlich geltend gemacht werden, allerdings gelten hier bestimmte Regelungen und Höchstgrenzen. Es ist wichtig, die Belege für Bewirtungskosten sorgfältig aufzubewahren und zu dokumentieren, um sie im Rahmen der Steuererklärung korrekt angeben zu können. Es empfiehlt sich, sich vorab über die steuerlichen Vorschriften zu informieren, um mögliche Fehler oder Missverständnisse zu vermeiden. **
-
Was sind angemessene Bewirtungskosten?
Was sind angemessene Bewirtungskosten? Angemessene Bewirtungskosten sind Ausgaben, die für die Bewirtung von Geschäftspartnern, Kunden oder Mitarbeitern anfallen und üblicherweise in einem geschäftlichen Kontext entstehen. Dabei sollten die Kosten in einem angemessenen Verhältnis zum Anlass und zur Bedeutung der Veranstaltung stehen. Es ist wichtig, dass Bewirtungskosten transparent dokumentiert werden und den steuerlichen Vorschriften entsprechen. Grundsätzlich sollten Bewirtungskosten dazu dienen, geschäftliche Beziehungen zu pflegen und zu fördern, ohne dabei übermäßig luxuriös oder verschwenderisch zu wirken. **
-
Welche Bewirtungskosten sind absetzbar?
Welche Bewirtungskosten sind absetzbar? Bewirtungskosten können unter bestimmten Bedingungen steuerlich absetzbar sein, wenn sie beruflich veranlasst sind und der angemessenen Höhe entsprechen. Dazu zählen beispielsweise Geschäftsessen mit Kunden, Mitarbeitern oder Geschäftspartnern. Es ist wichtig, dass die Bewirtungskosten klar als betriebliche Ausgaben dokumentiert werden und keine privaten Anteile enthalten sind. Zudem gelten bestimmte Obergrenzen und Voraussetzungen, die erfüllt sein müssen, damit die Bewirtungskosten steuerlich geltend gemacht werden können. Es empfiehlt sich daher, sich vorab genau über die steuerlichen Regelungen zu informieren oder einen Steuerberater zu konsultieren. **

Wann sind Bewirtungskosten abzugsfähig?
Wann sind Bewirtungskosten abzugsfähig? **
Kann Arbeitnehmer Bewirtungskosten absetzen?
Kann Arbeitnehmer Bewirtungskosten absetzen? In der Regel können Arbeitnehmer Bewirtungskosten nicht von der Steuer absetzen, da diese als private Ausgaben gelten. Es gibt jedoch Ausnahmen, zum Beispiel wenn Bewirtungskosten beruflich veranlasst sind und im Rahmen einer beruflichen Tätigkeit entstehen. In solchen Fällen können die Kosten unter bestimmten Voraussetzungen als Werbungskosten geltend gemacht werden. Es ist ratsam, sich hierzu von einem Steuerberater oder der zuständigen Finanzbehörde beraten zu lassen, um sicherzustellen, dass die Bewirtungskosten korrekt abgesetzt werden können. **
Top-Angebote
Produkte zum Begriff Bewirtungskosten:
-
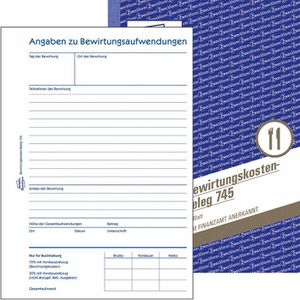
Avery, Formular, Formularbuch Bewirtungskosten-BelegDas Formularbuch für Bewirtungskosten-Belege von Avery Zweckform ist eine praktische Lösung für die Dokumentation von Bewirtungskosten. Es enthält 50 Originale, die durch Mikroperforation leicht abgetrennt werden können. Die Formulare sind in einem handlichen DIN A5-Format gestaltet und bieten ausreichend Platz für die notwendigen Angaben. Dank der Klebebindung sind die Blätter sicher zusammengehalten, während die Abheftlochung eine einfache Archivierung ermöglicht. Die Formulare sind sowohl mit der Hand als auch mit einer Schreibmaschine beschriftbar, was die Flexibilität bei der Nutzung erhöht. Dieses Formularbuch ist ideal für Unternehmen und Einzelpersonen, die ihre Bewirtungskosten effizient und ordentlich dokumentieren möchten. - Mikroperforation für einfaches Abtrennen der Belege - Klebebindung sorgt für eine sichere Zusammenhaltung der Blätter - Abheftlochung ermöglicht eine einfache Archivierung - Geeignet für Beschriftung mit Hand oder Schreibmaschine.79,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zweckform Avery 745 Bewirtungskosten A5 50 BlattA5-Block mit 50 Bewirtungskostenbelegen Berücksichtigt vom Finanzamt geforderte Daten lt. §4 Abs.5 Ziff.2 EStG Mit Tag, Ort und Anlass der Bewirtung, sowie Teilnehmerliste Inkl. 2-fach Lochung, ultra-feiner Micro-Perforation und Sicherheits-Bindung Aus chlorfrei gebleichtem Papier weitere Produktinformationen: Format: A5 Blattanzahl: 50 Blatt3,55 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wissen speichern, Wissen ordnen, Wissen übertragen, Fachbücher von Bettina SchöllerWissen über die Welt ist während des Mittelalters entweder in Karten oder in Texten festgehalten worden. Welche Rolle spielten diese unterschiedlichen Möglichkeiten der Aufzeichnung bei der Speicherung von Wissen? Welche Verfahren der Wissensordnung nutzten die Autoren und auf welche Weise zirkulierte Wissen zwischen den beiden Formen der Darstellung? Ausgehend von der berühmten, nach 1262 entstandenen Londoner Psalterkarte, die hier neu editorisch erfasst ist, werden Karten und Texte des Hochmittelalters vergleichend untersucht. Besonderes Augenmerk gilt der Descriptio Mappe Mundi Hugos von St. Viktor, deren inhaltliche Nähe zur Psalterkarte erstmals aufgezeigt wird. Mit einbezogen werden zudem die berühmten Weltkarten aus Ebstorf und Hereford sowie die wenig bekannte Lambethkarte. Die Studie begreift geografische Wissensträger als reflektierte Formen der Darstellung.52,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Arzneistoffe richtig austauschenArzneistoffe richtig austauschen , Im Fall der Nichtverfügbarkeit eines verordneten Arzneimittels erfolgt zunächst die Prüfung auf wirkstoffgleiche Alternativen. Sind keine wirkstoffgleichen Präparate verfügbar oder lieferbar, sind Apotheken gefordert, nach Rücksprache mit dem verordnenden Arzt, den Patienten auf ein pharmakologisch-therapeutisch vergleichbares Arzneimittel umzustellen (Aut-simile-Substitution). Vor einer Umstellung eines Patienten auf einen alternativen Wirkstoff ist es notwendig, zunächst die Dosisäquivalenz zum bisherigen Arzneimittel abzuschätzen. Als Hilfestellung veröffentlicht die Arzneimittelkommission der Deutschen Apotheker (AMK) entsprechende Vergleichstabellen zu Äquivalenz- bzw. Tagesdosen zu versorgungsrelevanten Wirkstoffklassen bzw. Indikationsgebieten. Die ergänzenden Steckbriefe enthalten weiterführende Informationen zu den jeweiligen Wirkstoffklassen sowie Fallbeispiele. Neben der begrenzten Eignung von Darreichungsformen und Wirkstärken, erfordert die Arzneimittelversorgung von Kindern differenzierte Dosierungsschemata nach Alter bzw. Gewicht. Die Angaben für Kinder wurden daher ergänzend aufgeführt - z. B. für H1-Antihistaminika - oder in separaten Tabellen übersichtlich aufbereitet. Dieses Buch dient dem pharmazeutischen Personal als Entscheidungshilfe, um unter Berücksichtigung patientenindividueller Begleitumstände pharmakologisch-therapeutisch vertretbare Alternativen zu finden und diese dem verordnenden Arzt vorzuschlagen. Außerdem können die Tabellen von Ärzten zur Therapieumstellung genutzt werden. Die Herausgeber sind Nina Griese-Mammen, Uta Müller, André Said und Martin Schulz. Die drei Erstgenannten sind Mitarbeiter des Geschäftsbereichs Arzneimittel der ABDA - Bundesvereinigung Deutscher Apothekerverbände e. V., den Martin Schulz als Geschäftsführer leitet. Prof. Dr. Martin Schulz ist zusätzlich Vorsitzender der AMK. Dr. Nina Griese-Mammen leitet die Abteilung Wissenschaftliche Evaluation, Dr. Uta Müller die Abteilung Wissenschaftliche Entwicklung und Dr. André Said die Geschäftsstelle der AMK im Geschäftsbereich Arzneimittel. , Sonstige > Autopflege & Aufbereitung , Erscheinungsjahr: 20211008, Produktform: Kartoniert, Beilage: Sprialbindung, Titel der Reihe: Govi##, Redaktion: Griese-Mammen, Nina~Müller, Uta~Said, André~Schulz, Martin, Seitenzahl/Blattzahl: 136, Keyword: Arzneimittel; Arzneistoffe; Austausch; Aut-simile-Substitution; Darreichungsformen; Dosierungsschemata; Dosisäquivalenz; Govi; Indikationsgebiet; Kinder; Pädiatrie; Tagesdosen; Therapieumstellung; Wirkstoffklassen; pharmakologisch; therapeutisch; Äquivalenzdosen, Fachschema: Arznei / Arzneimittellehre~Pharmakologie, Fachkategorie: Pharmakologie, Warengruppe: HC/Pharmazie/Pharmakologie/Toxikologie, Fachkategorie: Pharmazie, Apotheke, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Govi Verlag, Verlag: Govi Verlag, Verlag: Avoxa - Mediengruppe Deutscher Apotheker GmbH, Länge: 297, Breite: 217, Höhe: 12, Gewicht: 422, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, eBook EAN: 9783774115774, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,31,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Bewirtungskosten Werbungskosten?
Sind Bewirtungskosten Werbungskosten? Diese Frage hängt davon ab, in welchem Kontext die Bewirtungskosten entstanden sind. In der Regel können Bewirtungskosten als Betriebsausgaben geltend gemacht werden, wenn sie beruflich veranlasst sind. Das bedeutet, dass sie im Zusammenhang mit der Einkommenserzielung stehen müssen. Allerdings gibt es bestimmte Einschränkungen und Voraussetzungen, die erfüllt sein müssen, damit Bewirtungskosten steuerlich absetzbar sind. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass Bewirtungskosten als Werbungskosten geltend gemacht werden können. **
-
Sind belegte Brötchen Bewirtungskosten?
Sind belegte Brötchen Bewirtungskosten? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Kontext, in dem die Brötchen angeboten werden. In der Regel gelten Bewirtungskosten als Ausgaben für die Verpflegung von Geschäftspartnern oder Mitarbeitern während geschäftlicher Treffen. Wenn die belegten Brötchen also im Rahmen einer geschäftlichen Veranstaltung oder eines Meetings angeboten werden, könnten sie als Bewirtungskosten betrachtet werden. Es ist jedoch wichtig, die jeweiligen steuerlichen Vorschriften und Richtlinien zu beachten, um sicherzustellen, dass die Kosten korrekt abgerechnet werden. Es empfiehlt sich daher, im Zweifelsfall einen Steuerberater oder Experten zu konsultieren, um eine genaue Einschätzung zu erhalten. **
-
Was sind abzugsfähige Bewirtungskosten?
Abzugsfähige Bewirtungskosten sind Ausgaben, die im Rahmen einer geschäftlichen Tätigkeit für die Bewirtung von Geschäftspartnern oder Kunden anfallen. Dazu gehören beispielsweise Kosten für Restaurantbesuche, Geschäftsessen oder Firmenveranstaltungen. Diese Kosten können unter bestimmten Voraussetzungen steuerlich geltend gemacht werden, um die Einkommenssteuerlast zu reduzieren. Es ist wichtig, dass die Bewirtungskosten angemessen und nachvollziehbar dokumentiert werden, um sie steuerlich absetzen zu können. Es gelten jedoch bestimmte Einschränkungen und Höchstgrenzen für abzugsfähige Bewirtungskosten, die je nach Land und Steuergesetzgebung variieren können. **
-
Was fällt unter Bewirtungskosten?
Was fällt unter Bewirtungskosten? Bewirtungskosten sind Ausgaben, die für die Bewirtung von Geschäftspartnern, Kunden oder Mitarbeitern anfallen. Dazu gehören beispielsweise Kosten für Geschäftsessen, Getränke, Veranstaltungen oder Firmenfeiern. Diese Kosten können in der Regel steuerlich geltend gemacht werden, allerdings gelten hier bestimmte Regelungen und Höchstgrenzen. Es ist wichtig, die Belege für Bewirtungskosten sorgfältig aufzubewahren und zu dokumentieren, um sie im Rahmen der Steuererklärung korrekt angeben zu können. Es empfiehlt sich, sich vorab über die steuerlichen Vorschriften zu informieren, um mögliche Fehler oder Missverständnisse zu vermeiden. **
Ähnliche Suchbegriffe für Bewirtungskosten
-
Unternehmenswissen sichern, erweitern und übertragen, Taschenbuch von Colline Unterhalt, GRIN, 978-3-656-53541-6Unternehmenswissen Sichern, Erweitern Und Übertragen, Taschenbuch Von Colline Unterhalt, Grin, 978-3-656-53541-6, Seitenanzahl: 6024,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unternehmenswissen sichern, erweitern und übertragen: Wissensmanagement im demografischen Wandel, Taschenbuch von Colline Unterhalt, Bachelor + MasterUnternehmenswissen Sichern, Erweitern Und Übertragen: Wissensmanagement Im Demografischen Wandel, Taschenbuch Von Colline Unterhalt, Bachelor + Master Publishing, 978-3-95684-090-6, Seitenanzahl: 6024,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ritto Videoverteiler, systemunabhängig, F=verteilenAktiver Verteiler zum Aufteilen des Video-. signals. -1 Video-Eingang. -2 Video-Ausgänge. -Integrierter Abschlusswiderstand. -Montage in der Schalterdose. Abmessungen : 44x44x27 mm (BxHxT). Spannungsversorgung : über Video Netzgerät oder Netztrafo. Temperaturbereich : 0 Grad bis 40 GradC. : Video.107,27 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Was sind angemessene Bewirtungskosten?
Was sind angemessene Bewirtungskosten? Angemessene Bewirtungskosten sind Ausgaben, die für die Bewirtung von Geschäftspartnern, Kunden oder Mitarbeitern anfallen und üblicherweise in einem geschäftlichen Kontext entstehen. Dabei sollten die Kosten in einem angemessenen Verhältnis zum Anlass und zur Bedeutung der Veranstaltung stehen. Es ist wichtig, dass Bewirtungskosten transparent dokumentiert werden und den steuerlichen Vorschriften entsprechen. Grundsätzlich sollten Bewirtungskosten dazu dienen, geschäftliche Beziehungen zu pflegen und zu fördern, ohne dabei übermäßig luxuriös oder verschwenderisch zu wirken. **
-
Welche Bewirtungskosten sind absetzbar?
Welche Bewirtungskosten sind absetzbar? Bewirtungskosten können unter bestimmten Bedingungen steuerlich absetzbar sein, wenn sie beruflich veranlasst sind und der angemessenen Höhe entsprechen. Dazu zählen beispielsweise Geschäftsessen mit Kunden, Mitarbeitern oder Geschäftspartnern. Es ist wichtig, dass die Bewirtungskosten klar als betriebliche Ausgaben dokumentiert werden und keine privaten Anteile enthalten sind. Zudem gelten bestimmte Obergrenzen und Voraussetzungen, die erfüllt sein müssen, damit die Bewirtungskosten steuerlich geltend gemacht werden können. Es empfiehlt sich daher, sich vorab genau über die steuerlichen Regelungen zu informieren oder einen Steuerberater zu konsultieren. **
-
Wann sind Bewirtungskosten abzugsfähig?
Wann sind Bewirtungskosten abzugsfähig? **
-
Kann Arbeitnehmer Bewirtungskosten absetzen?
Kann Arbeitnehmer Bewirtungskosten absetzen? In der Regel können Arbeitnehmer Bewirtungskosten nicht von der Steuer absetzen, da diese als private Ausgaben gelten. Es gibt jedoch Ausnahmen, zum Beispiel wenn Bewirtungskosten beruflich veranlasst sind und im Rahmen einer beruflichen Tätigkeit entstehen. In solchen Fällen können die Kosten unter bestimmten Voraussetzungen als Werbungskosten geltend gemacht werden. Es ist ratsam, sich hierzu von einem Steuerberater oder der zuständigen Finanzbehörde beraten zu lassen, um sicherzustellen, dass die Bewirtungskosten korrekt abgesetzt werden können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.